Auto Abo: Der große Anbieter-Vergleich 2026
Jetzt informieren
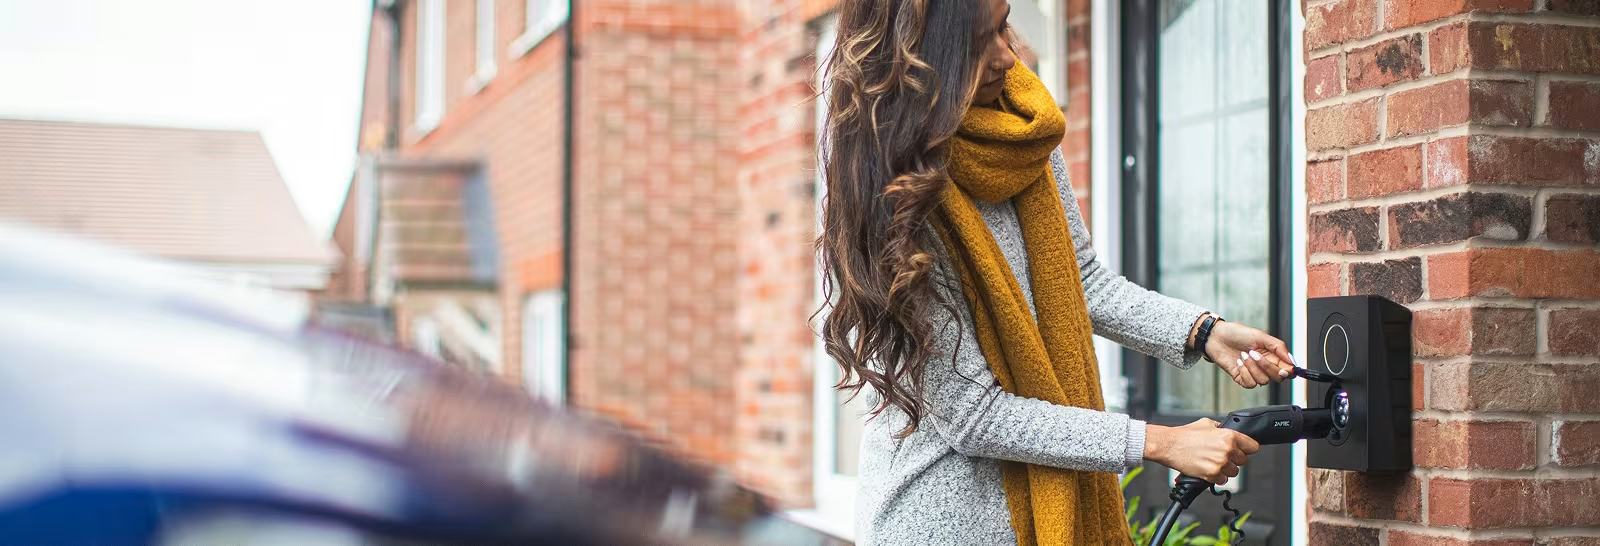
Elektrodienstwagen sind auf dem Vormarsch und mit ihnen auch neue Herausforderungen für Arbeitgeber. Sie müssen klären, wie das Laden zu Hause funktioniert, wie es abgerechnet wird, wie die Kosten erstattet werden können und was dabei steuerlich zu beachten ist.
Das BMF-Schreiben vom 11. November 2025 hat die Regeln verändert, wie Arbeitgeber selbst getragene Ladekosten ihrer Mitarbeitenden steuerlich behandeln. Die bisher gültigen Monatspauschalen waren letztmalig auf laufenden Arbeitslohn für Lohnzahlungszeiträume anzuwenden, die vor dem 1. Januar 2026 endeten. Seit Januar 2026 gelten die Pauschalen nicht mehr. Fortan ist nur noch eine kWh-genaue Erstattung der Heimladekosten erlaubt. Die Einzelheiten des Schreibens erläutert der Beitrag zu den neuen BMF-Regeln für Heimladekosten.
Heimladekosten für einen betrieblichen Dienstwagen kann der Arbeitgeber nach § 3 Nr. 50 des Einkommensteuergesetzes (EStG) als steuerfreien Auslagenersatz erstatten. Die Voraussetzung dafür ist, dass die geladene Strommenge nachgewiesen ist und der Preis je Kilowattstunde nach einer der beiden zulässigen Methoden ermittelt wird (BMF-Schreiben vom 11. November 2025, Rn. 26 bis 30). Das gilt für reine Elektrofahrzeuge ebenso wie für Plug-in-Hybride, die als Dienstwagen auch privat genutzt werden dürfen.
Für private Elektroautos von Mitarbeitenden gilt diese Steuerfreiheit jedoch nicht. Erstattet der Arbeitgeber Ladekosten für ein privates Fahrzeug, ist das steuerpflichtiger Arbeitslohn, auch wenn die Strommenge korrekt gemessen wurde. In gemischten Flotten ist diese Unterscheidung deshalb der erste Prüfpunkt, bevor über Zähler und Strompreise gesprochen wird.

Die zuhause geladene Strommenge muss über einen gesonderten stationären oder mobilen Stromzähler nachgewiesen werden. Das kann sowohl ein wallbox- als auch ein fahrzeuginterner Zähler sein. Der Zähler am Hausanschluss reicht nicht aus, weil er den Ladestrom nicht vom übrigen Haushaltsverbrauch trennt.
Eine Wallbox mit eigenem Zähler erfasst jeden Ladevorgang fest installiert. Ein mobiler Zwischenzähler wird zwischen Steckdose und Fahrzeug gesteckt und eignet sich auch für Mitarbeitende ohne Wallbox. Und viele Fahrzeuge zeichnen die geladene Menge selbst auf, sodass sich die Ladehistorie aus der Fahrzeug-App oder über die OBD-Schnittstelle als Nachweis nutzen lässt. Eine Wallbox ist damit keine Voraussetzung für die steuerfreie Erstattung.
Ob der Zähler MID-konform oder eichrechtskonform sein muss, hat das im November 2025 veröffentlichte BMF-Schreiben nicht ausdrücklich festgelegt. Eine Verfügung des Bayerischen Landesamts für Steuern (BayLfSt) vom 18.6.2026 hat inzwischen jedoch klargestellt, dass zur Erfassung der Strommengen kein MID- bzw. eichrechtskonformer Zähler erforderlich ist. Für Unternehmen bedeutet das konkret, dass die geladene Strommenge über den Zähler der Wallbox erfasst werden kann. Auch der fahrzeuginterne Stromzähler kann für die Erfassung herangezogen werden. Letztlich entscheidend ist, dass die geladenen Strommengen unmittelbar und unveränderlich erfasst und nachgewiesen werden.
Laden mehrere Fahrzeuge an derselben Wallbox, etwa der Dienstwagen und ein privates E-Auto, muss die Messung den Ladestrom dem Dienstwagen eindeutig zuordnen. Das gelingt über eine Nutzererkennung per RFID-Karte an der Wallbox oder über die fahrzeuginternen Ladedaten. Eine Internetanbindung der Wallbox verlangt das BMF nicht. Sie erleichtert aber die Übergabe der Ladedaten, weil Mitarbeitende dann keine Zählerstände oder Screenshots von Hand einreichen müssen.
Für den Preis je Kilowattstunde lässt das BMF-Schreiben zwei Methoden zum Festlegen zu. Gleichwohl müssen sich Arbeitgeber und Mitarbeitende für das gesamte Kalenderjahr einheitlich für eine davon entscheiden, ein Wechsel während des Jahres ist nicht vorgesehen.
Arbeitgeber haben zum einen die Möglichkeit, Heimladekosten auf Basis der tatsächlich entstandenen Kosten zu erstatten, wobei in der Regel der feste Strompreis aus dem Stromvertrag des Mitarbeitenden maßgeblich ist, einschließlich eines anteiligen Grundpreises. Ein Eigenbeleg des Mitarbeitenden über den Tarif ist hierbei nicht zulässig, der Preis muss aus dem Vertrag des Stromanbieters hervorgehen. Bei dynamischen Tarifen werden die durchschnittlichen monatlichen Stromkosten je Kilowattstunde angesetzt, ebenfalls inklusive anteiligem Grundpreis. Bei einer privaten Photovoltaikanlage darf der vertragliche Haushaltstarif angesetzt werden, eine Aufteilung zwischen selbst erzeugtem Strom und Netzstrom ist nicht nötig.
Alternativ können Arbeitgeber die sogenannte Strompreispauschale anstelle der tatsächlichen Kosten ansetzen. Grundlage ist dabei der Gesamtstrompreis für private Haushalte, den das Statistische Bundesamt halbjährlich veröffentlicht (Tabelle 61243-0001, Jahresverbrauch 5.000 bis unter 15.000 kWh). Maßgeblich für ein Kalenderjahr ist der Wert des ersten Halbjahres des Vorjahres, abgerundet auf volle Cent. Für 2026 ergibt sich eine Pauschale von 0,34 € je nachgewiesener Kilowattstunde. Die Pauschale ersetzt nur den Preis. Die Strommenge muss auch bei dieser Methode kWh-genau gemessen werden.
Eine Mitarbeiterin lädt ihren elektrischen Dienstwagen nachweislich zuhause auf und kommt dabei auf einen Stromverbrauch von 2.500 kWh. Mit der Strompreispauschale würde der steuerfreie Auslagenersatz höchstens 850 Euro (2.500 kWh × 0,34 Euro) betragen.
Würde die Abrechnung auf den tatsächlichen Kosten basieren, hängt der Betrag vom Stromvertrag ab. Beispielsweise beträgt der Arbeitspreis 0,32 Euro pro kWh und der Grundpreis liegt bei 180 Euro im Jahr. Der Grundpreis wird nach dem Anteil des Ladestroms am Gesamtverbrauch des Haushalts von 6.000 kWh aufgeteilt. Daraus ergeben sich ein Arbeitspreis von 800 Euro und ein anteiliger Grundpreis von 75 Euro, zusammen 875 Euro.
Laden Mitarbeitende ihren Dienstwagen zusätzlich an öffentlichen Ladesäulen, kann der Arbeitgeber diese Kosten neben der Heimladeerstattung als Auslagenersatz übernehmen, sofern sie belegmäßig nachgewiesen sind. Das gilt auch dann, wenn für das Heimladen die Strompreispauschale genutzt wird. Eine Ladekarte mit Sammelabrechnung liefert die nötigen Belege gebündelt.
Für die Wallbox selbst gelten andere Regeln als für den Ladestrom. Ladevorrichtung und Ladestrom sind steuerlich zwei getrennte Sachverhalte, und welche Regel greift, hängt davon ab, wem die Wallbox gehört.
Überlässt der Arbeitgeber eine betriebliche Wallbox zur privaten Nutzung und bleibt Eigentümer, ist dieser Vorteil nach § 3 Nr. 46 EStG steuerfrei. Das gilt, sofern der Vorteil zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt wird. Eine Gehaltsumwandlung erfüllt diese Voraussetzung nicht (§ 8 Abs. 4 EStG). Die Befreiung umfasst die gesamte Ladeinfrastruktur samt Installation, Wartung und Vorarbeiten wie dem Verlegen eines Starkstromkabels. Den Strom, der über diese Wallbox fließt, deckt sie nicht ab.
Übereignet der Arbeitgeber die Wallbox oder bezuschusst er Erwerb und Nutzung einer privaten Wallbox der Mitarbeitenden, kann er die Lohnsteuer nach § 40 Abs. 2 Satz 1 Nr. 6 EStG pauschal mit 25 Prozent erheben. Auch das geht nur zusätzlich zum ohnehin geschuldeten Arbeitslohn. Laufende Zuschüsse zur Nutzung, etwa für Wartung, Betrieb oder Zählermiete, lassen sich auf Grundlage eines Einzelnachweises über drei Monate pauschalieren. Den Ladestrom erfasst diese Pauschalierung nicht.
Wem die Wallbox gehört, hat neben der Steuer auch praktische Folgen für Kosten, Wartung und Rückbau:
Laden Mitarbeitende am Betriebsstandort des Arbeitgebers oder eines verbundenen Unternehmens, ist der Vorteil nach § 3 Nr. 46 EStG steuerfrei, für Dienstwagen und private E-Autos gleichermaßen. Voraussetzung ist auch hier, dass der Vorteil zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt wird. Die Befreiung ist weder auf einen Höchstbetrag noch auf eine Anzahl von Fahrzeugen begrenzt, und der Arbeitgeber muss sie nicht im Lohnkonto aufzeichnen.
Wird der Dienstwagen nach der Listenpreisregelung versteuert, ist der vom Arbeitgeber gestellte Ladestrom bereits mit dem pauschalen Nutzungswert abgegolten. Die Steuerbefreiung wirkt sich in diesem Fall nicht zusätzlich aus.

Bis zu 50% günstiger für Mitarbeitende
Kostenneutral & risikofrei für Arbeitgeber
Ablauf in 4 Schritten erklärt

Bei der Umsetzung im Unternehmen gilt es, darauf zu achten, die Fahrzeuge der Mitarbeitenden getrennt zu halten, also welche E-Autos sind betriebliche Dienstwagen und welche private Fahrzeuge der Mitarbeitenden. Zudem sollten Arbeitgeber ihre Nachweiswege festlegen, also definieren, welche Zähler und Ladedaten sie akzeptieren und wie Ladestrom bei mehreren Fahrzeugen an einer Wallbox zugeordnet wird.
Im nächsten Schritt sollten Sie das für die Erstattung zugrundeliegende Preismodell wählen und sich zwischen tatsächlichen Kosten und Strompreispauschale entscheiden. Die Wahl für das Kalendarjahr sollte dokumentiert werden, idealerweise über eine digitale Software im Hintergrund.
Passen Sie zudem Ihre Car Policy an und streichen Sie die alten Pauschalbeträge, sollten diese noch eingetragen sein. Regeln Sie Pflichtangaben, Einreichungsfristen, den Umgang mit PV-Anlagen und dynamischen Tarifen sowie Eigentum und Rückbau der Wallbox, um spätere Konflikte und Störfälle mit den Mitarbeitenden zu vermeiden. Es ist zu empfehlen, die neue Fassung vor der Kommunikation steuerlich prüfen zu lassen.
Abschließend sollten Sie die Übergabe an die Lohnbuchhaltung regeln. Legen Sie hierbei Datenformat, Termine und die Ablage der Nachweise fest, damit sie bei einer Lohnsteuer-Außenprüfung vorgelegt werden können. Es lohnt sich, auf eine digitale Softwarelösung zurückzugreifen, die die Heimlade-Abrechnung deutlich vereinfachen kann.
Durch die neue Regelung zum kWh-genauen Einzelnachweis der Heimladekosten entsteht ein Datenprozess, der sich über Fuhrpark, HR und Lohnbuchhaltung verteilt. NAVIT bildet diesen Prozess mit ZuhauseLaden ab.
Mitarbeitende können die Strommenge über verschiedene Nachweiswege belegen, die Plattform deckt den Nachweis über eine eichrechtskonforme Wallbox, eine Wallbox mit MID-Zähler, einen mobilen Stromzähler oder die Ladedaten aus Fahrzeug-App und OBD-Schnittstelle ab. Fälle mit privater Photovoltaikanlage oder dynamischem Stromtarif werden ebenfalls abgedeckt, die aufbereiteten Daten gehen per Systemanbindung an die Lohnbuchhaltung. Die Abgrenzung zwischen Dienstwagen und privatem E-Auto kann durch Upload der Fahrzeugdetails ebenfalls sichergestellt werden.
Bei der MERKUR PRIVATBANK rechnen rund 50 Mitarbeitende seit der Einführung im April 2026 ihre Ladekosten über NAVIT ab. Der Verbrauch wird über einen Belegupload erfasst, unabhängig von der gewählten Nachweismethode, und automatisch über die bestehende HR-Anbindung BMF-konform abgerechnet. Der Abrechnungsaufwand liegt nach Angaben des Unternehmens bei rund einer Stunde pro Monat.
NAVIT übernimmt keine Haftung für die Richtigkeit der bereitgestellten Informationen. Wir machen darauf aufmerksam, dass die Inhalte auf unserer Webseite lediglich dem unverbindlichen Informationszweck dienen und keine Steuer- oder Rechtsberatung im eigentlichen Sinne darstellen. Die Inhalte können und sollen eine individuelle und verbindliche Steuer- und Rechtsberatung, die auf individuelle Anforderungen eingeht, nicht ersetzen. Alle angebotenen Informationen sind ohne Gewähr auf Richtigkeit und Vollständigkeit.
In einem kurzen 15-Minuten-Gespräch zeigen wir Ihnen:
TCO-Rechnung für Ihren Fuhrpark
Leasing vs. Abo vs. Budget im Vergleich
Steuerwirkung & Downsizing-Potenzial