Auto Abo: Der große Anbieter-Vergleich 2026
Jetzt informieren

Zuletzt aktualisiert am 03.11.2026
Das Mobilitätsbudget ist ein vom Arbeitgeber bereitgestelltes Budget, das Mitarbeitende individuell für verschiedene Verkehrsmittel nutzen können, etwa für den ÖPNV, Fahrdienste oder Sharing-Angebote, wie Carsharing, E-Bikes oder E-Scooter. Mitarbeitende können das Budget sowohl für den Arbeitsweg als auch für private Fahrten nutzen.
Unternehmen bieten es zunehmend als eine moderne und nachhaltige Alternative zum Dienstwagen oder als innovativen und steuerlich attraktiven Benefit an. So sollen Anreize für das Pendeln ohne Auto geschaffen und Nachhaltigkeitsziele gefördert werden. Dabei ermöglicht das Mobilitätsbudget den Mitarbeitenden eine flexible Gestaltung ihres Arbeitsweges und ihrer privaten Fahrten, angepasst an persönliche Bedürfnisse und Präferenzen.
Für welche Verkehrsmittel und Mobilitätsangebote Mitarbeiter das Mobilitätsbudget nutzen können und in welchem Rahmen private Fahrten erlaubt sind, legt das Unternehmen vorab fest. Auch wie hoch das Mobilitätsbudget für einzelne Mitarbeitergruppen ist, kann das Unternehmen bestimmen. Als Sachbezug ist ein Mobilitätsbudget bis zu einem Betrag von 50 Euro steuerfrei (§ 8 Abs. 2 S. 11 EStG). Beträge, die darüber hinausgehen, können pauschal versteuert werden. Arbeitgeberzuschüsse für die Nutzung von öffentlichen Verkehrsmitteln sind unbegrenzt steuerfrei (§ 3 Nr. 15 EStG).
Die Umsetzung erfolgt in den meisten Fällen über spezialisierte Anbieter und Apps, wobei die Mitarbeitenden entweder vorab ein monatliches Guthaben über eine Mobilitätskarte zum Bezahlen erhalten oder die Kosten erstattet bekommen. Das Mobilitätsbudget ist ein flexibler Teil des betrieblichen Mobilitätsmanagements.
Ein Mobilitätsbudget funktioniert in der Regel in drei Schritten: Der Arbeitgeber legt den Rahmen fest, die Mitarbeitenden nutzen das Budget für ihre Mobilität, und ein Anbieter übernimmt die Abrechnung.
Zunächst bestimmt das Unternehmen, wie hoch das monatliche Budget ist und für welche Verkehrsmittel es gilt, etwa ÖPNV, Fahrrad, Carsharing oder Tanken und Laden. Es legt auch fest, ob nicht genutztes Guthaben in den Folgemonat übergeht oder verfällt.
Die Mitarbeitenden buchen und bezahlen ihre Mobilität anschließend selbst, meist per App und über eine Mobilitätsbudget-Karte, deren Guthaben direkt belastet wird. Ein alternatives Modell ist die Belegerfassung und nachträgliche Kostenerstattung.
Der Mobilitätsbudget-Anbieter ordnet die Ausgaben den passenden steuerlichen Regeln zu und liefert einen Report, den die Lohnabrechnung direkt übernehmen kann.
Für Mobilitätsbudgets gibt es keine definierte Norm. Sie können sowohl Jobtickets und Budgets für Sharing-Angebote beinhalten als auch die Monatsbeträge für ein Fahrradleasing, ein Auto-Abo oder der monatliche Anteil einer BahnCard. Die Höhe des Mobilitätsbudgets kann dabei in Abhängigkeit vom Anwendungsfall und von der Zielgruppe im Unternehmen variieren.
Seinen Ursprung hat das Mobilitätsbudget vor allem im Flottenmanagement als Alternative zum klassischen Firmenwagen. Daneben kommt es im Travel- bzw. Dienstreisemanagement sowie im Corporate Benefit Management zur Anwendung.
Als Benefit nutzen Arbeitgeber Mobilitätsbudgets überwiegend, um ihre Attraktivität im Kampf um die besten Talente zu steigern, aber auch um ihre Nachhaltigkeitsziele zu erreichen.
Mit einem Mobilitätsbudget lassen sich zudem Insellösungen für Mobilitätsdienstleistungen und Verkehrsmitteln auf einer Plattform bündeln oder konsolidieren. Dabei handelt es sich oftmals um einen Anwendungsfall aus dem Bereich „Mobility as a Service“ (kurz „MaaS“). Es geht also weniger um den Besitz einzelner Fortbewegungsmittel, sondern vielmehr um die situative, flexible und bedarfsgerechte Nutzung von Mobilitätsangeboten.
Als Alternative zum Dienstwagen ersetzt ein Mobilitätsbudget das Fahrzeug selten vollständig. Es deckt die Mobilität der Mitarbeitenden ab, für die ein eigenes Fahrzeug überdimensioniert ist, und erreicht dabei die gesamte Belegschaft statt einzelner Hierarchieebenen. Ob ein Unternehmen umstellt, ergänzt oder beim Dienstwagen bleibt, hängt vor allem von drei Faktoren ab.
Hybride Arbeit: Wer zwei- bis dreimal pro Woche ins Büro fährt, nutzt einen Dienstwagen für den Arbeitsweg deutlich seltener als früher. Ein Budget, dessen Höhe sich an der tatsächlichen Nutzung ausrichten lässt, passt zu diesem Pendelmuster besser als ein Fahrzeug mit festen Monatskosten.
Kosten und Steuern: Leasing, Versicherung und Wartung fallen beim Dienstwagen unabhängig von der Nutzung an. Beim Mobilitätsbudget legt der Arbeitgeber die Höhe selbst fest und kann steuerliche Regeln wie den 50-Euro-Sachbezug oder steuerfreie ÖPNV-Zuschüsse nutzen.
Nachhaltigkeit: Dienstwagen stoßen im Durchschnitt mehr CO₂ aus als Privatfahrzeuge, wie eine Auswertung des Umweltbundesamts zeigt. Ein Mobilitätsbudget schafft Anreize für ÖPNV, Fahrrad und geteilte Angebote, und die Ausgaben lassen sich nach Verkehrsmittel auswerten.
Auch an ländlichen Standorten kann ein Mobilitätsbudget funktionieren, wenn es etwa ein Fahrrad-Leasing, Tanken und Laden oder ein Auto-Abo als Bausteine beinhaltet. Wie das am besten konfiguriert wird, zeigt unser Blogbeitrag Mobilitätsbudget an Standorten ohne ÖPNV.
Viele Unternehmen kombinieren den Dienstwagen mit einem Mobilitätsbudget. Sie stellen einen Dienstwagen für Rollen bereit, die ihn aufgrund ihres Aufgabenbereichs benötigen, und ein Mobilitätsbudget für alle weiteren Mitarbeitendengruppen. Dafür haben sich drei Modelle etabliert, die unten beschrieben sind (siehe Tabelle). Kosten und Steuern beider Varianten im direkten Vergleich enthält der Blogbeitrag Mobilitätsbudget statt Dienstwagen.

Für das Mobilitätsbudget als Form der Mitarbeitermobilität besteht keine einheitliche steuerliche Regelung. Die steuerliche Handhabung kann auf unterschiedliche Weise stattfinden, Arbeitgeber können dabei zwischen verschiedenen Steuermodellen wählen. Zum einen sind die Regelungen zur Versteuerung der Mitarbeitermobilität abhängig vom Zweck der Fortbewegung (beruflich oder privat) und der Wahl des Verkehrsmittels (z. B. ÖPNV oder Dienstwagen).
Der Gesetzgeber möchte damit sicherstellen, dass ein Teil der sozialen, gesundheitlichen und ökologischen Verantwortung auf die Arbeitgeber übertragen wird. Sofern ein Arbeitgeber dieser Verantwortung nachkommt, sollen er und seine Mitarbeitenden durch Einsparung der Lohnnebenkosten bzw. Steuern profitieren .
So sind beispielsweise Fahrten mit dem ÖPNV, etwa mit dem Deutschlandticket als Jobticket steuerfrei (§ 3 Nr. 15 EStG), während Dienstwagen besteuert werden, wobei die Besteuerung für Fahrzeuge mit Verbrennungsmotor höher und für Elektroautos geringer ausfällt.
Ob und wie Unternehmen und Arbeitnehmende das Mobilitätsbudget versteuern müssen, hängt zudem von der Art der Handhabung und Abrechnung ab. Grundsätzlich lohnt es sich für Arbeitgeber, wenn sie das Mobilitätsbudget als Gehaltszusatz gewähren. Ein Mobilitätsbudget in Form einer Gehaltsumwandlung ist zwar möglich, allerdings aufgrund der Steuerlast nicht zu empfehlen, da das Mobilitätsbudget per Gehaltsumwandlung grundsätzlich steuer- und sozialabgabenpflichtig ist.
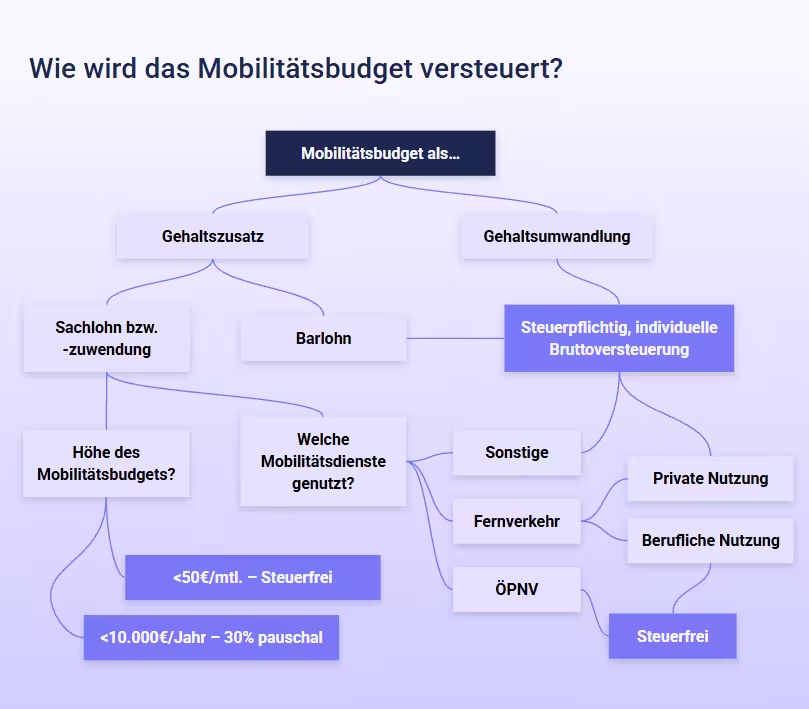
Zunächst gilt es zu klären, ob das Mobilitätsbudget bzw. die Mobilitätsangebote als Gehaltsextra oder über eine Gehaltsumwandlung zur Verfügung gestellt werden sollen.
Gehaltsextra
Arbeitgeber können das Mobilitätsbudget als Gehaltsextra über den Sachbezug bis zu 50 Euro steuerfrei gewähren. Darüber hinaus lässt sich das Mobilitätsbudget bis zu einem Betrag von 10.000 Euro im Jahr pauschal mit 30% versteuern. Zuschüsse des Arbeitgebers für Fahrten mit öffentlichen Verkehrsmitteln sind zudem steuerfrei. Auch das Dienstrad ist als Gehaltszusatz grundsätzlich lohnsteuer- bzw. sozialabgabefrei.
Gehaltsumwandlung
Bei einer Gehaltsumwandlung kann für das Mobilitätsbudget weder Sachbezug noch Pauschalbesteuerung angewendet werden. Mitarbeitende müssen den geldwerten Vorteil regulär versteuern. Deshalb eignet sich die Gehaltsumwandlung nur für die Sonderregelung bei Auto-Abo/Leasing und Dienstrad.
Unternehmen können für die Umsetzung des Mobilitätsbudgets zwischen drei verschiedenen Lösungen wählen. Hier in der Übersicht:
Hinweis: Es ist wichtig, dass sich Arbeitgeber über die aktuellen Regelungen informieren und sich von einem Steuerbüro beraten lassen, da der Gesetzgeber jederzeit Änderungen vornehmen kann.
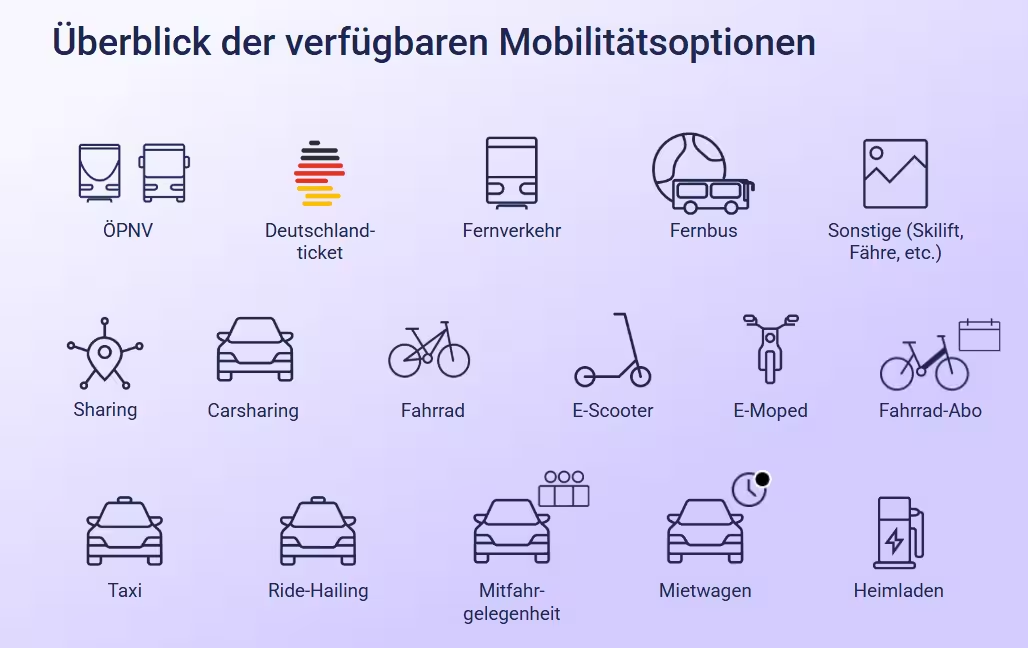
Fahrten mit dem ÖPNV sind in der Regel steuerfrei (Steuerbegünstigung nach §3 Nr. 15 EStG). Arbeitgeber können Tickets für öffentliche Verkehrsmittel als Sachzuwendung oder über den ÖPNV-Zuschuss als Barlohn (Erstattung) abrechnen. Das ist kostengünstiger als ein Dienstwagen und ermutigt Mitarbeitende zu klimaschonenden Arbeitswegen. Das rechnet sich auch für Unternehmen. Sie können ihren Mitarbeiter:innen so zusätzliche Benefits anbieten und gleichzeitig nachhaltige Mobilität fördern.
Die Bereitstellung des Deutschlandtickets als Jobticket ist zusätzlich zum Mobilitätsbudget möglich. Bezuschussen Arbeitgeber das Ticket zudem mit mindestens 25 Prozent, wird es von den Verkehrsverbünden mit 5 Prozent rabattiert. Der Preis für das Deutschlandticket ist zum Januar 2026 auf 63 Euro (regulär) bzw. 59,85 Euro als Jobticket gestiegen. Ab 2027 kostet das Deutschlandticket 66,80 Euro bzw. 63,46 Euro als Jobticket. Durch flexible Split-Pay-Modelle können Arbeitgeber weiterhin steuerfrei einen Zuschuss gewähren, beispielsweise: a) 30 Euro über Sachbezug, Rest privat: 29,85 Euro; b) 50 Euro über Sachbezug, 9,85 Euro über ÖPNV-Zuschuss; c) Komplett über ÖPNV-Zuschuss (steuerfrei).
Im Fernverkehr hingegen sind nur Fahrten zur Arbeitsstätte steuerfrei. Die private Nutzung von Fernverkehrtickets ist grundsätzlich steuerpflichtig. Die BahnCard 100 wird steuerfrei, wenn bestimmte Amortisationsgrundsätze erfüllt sind. Die Anschaffung der BahnCard für dienstliche Zwecke muss für das Unternehmen kostengünstiger sein als die Summe der entsprechenden Einzeltickets.
Dienstfahrräder können steuerfrei oder steuerbegünstigt überlassen werden. Arbeitgeber können ihren Mitarbeitenden ein Dienstrad über ein Leasing anbieten. Die Abrechnung und Versteuerung des Dienstrades hängt davon ab, ob das Dienstrad als Gehaltsextra oder per Gehaltsumwandlung angeboten wird.
Grundsätzlich müssen alle Verkehrsmittel, die nicht im ÖPNV enthalten sind, versteuert werden. Darunter fallen unter anderem auch Sharing-Angebote, also Carsharing, E-Bikes, E-Scooter, genauso wie Fahrdienste, also Taxi, Uber und andere Ride-Hailing-Angebote. Guthaben, das für Sharing-Anbieter und Ridehailing-Dienste genutzt wird, ist bis zu einem Betrag von 50 Euro pro Monat steuerfrei. Darüber hinaus werden diese Sachleistungen mit 30 Prozent pauschaler Lohnsteuer (zzgl. Sozialversicherungsbeiträge, etc.) abgerechnet.
Beim Auto-Abo und Leasing-Angeboten kommt die Versteuerung des geldwerten Vorteils bzw. die Ein-Prozent-Regel zum Tragen.

4 strategische Modelle im Vergleich
Budget- und Zeitrahmen je Anwendungsfall
Ergebnisse von 7 Enterprise-Kunden

Eine Sachleistung oder Sachzuwendung, die in Form eines Mitarbeiterbenefit zusätzlich zum Gehalt ausgezahlt wird (§ 8 Abs. 2 Satz 11 EStG). Über den Sachbezug können als Mitarbeiter-Benefit verschiedene Services und Produkte den Angestellten angeboten werden. Darunter fallen neben Mobilitätsbudgets auch Mitgliedschaften für Fitnessstudios oder Sportvereine sowie Kita-Gutscheine.
Mit dem 50 Euro Sachbezug können Unternehmen ihre Mitarbeitenden mit einem monatlichen und steuerfreien Gehaltsextra unterstützen. Hierbei werden in der Regel Gutscheine oder Prepaid-Karten von verschiedenen Anbietern und Angeboten an die Mitarbeitenden ausgegeben.
Um das Mobilitätsbudget für Mitarbeiter anzubieten, können Arbeitgeber virtuelle Prepaid-Karten ausgeben, die über eine Mobilitätsbudget-App den Mitarbeitenden bereitgestellt werden. Die Prepaid-Karten werden mit dem vereinbarten Guthaben aufgeladen, welches die Mitarbeitenden für ihre Mobilitätsbedürfnisse frei verwenden können und mit dem sie bei allen verfügbaren Mobilitätsanbietern bezahlen können.
Die Sachleistung in Form eines Benefits wird zusätzlich zum Lohn ausgezahlt. Eine Gehaltsumwandlung ist damit nicht möglich. Der Benefit darf auch nicht in bar ausgezahlt oder nachträglich erstattet werden. Bis zu einem Wert von genau (!) 50 Euro ist der Sachbezug steuerfrei. Übersteigt der Betrag des Benefits diesen Wert, wird der Betrag steuerpflichtig. Der Sachbezug wird grundsätzlich in der Gehaltsabrechnung ausgewiesen, unabhängig davon, wie hoch die Sachleistung ausfällt.
Für Unternehmen bedeutet eine “Sachbezugsversteuerung” eine deutlich niedrigere Gesamtversteuerung. Auch für Arbeitnehmende hat die Inanspruchnahme eines Sachbezugs einen steuerlichen Vorteil gegenüber einer entsprechenden Gehaltserhöhung. Sie erhalten eine Nettolohnoptimierung.
Das Mobilitätsbudget bietet aufgrund der günstigen Regelungen steuerliche Vorteile für Arbeitgebende und Arbeitnehmende und lohnt sich deshalb für beide Seiten mehr als eine entsprechende Gehaltserhöhung.
Da sich ein Mobilitätsbudget in Höhe von 50 Euro über den Sachbezug und ein unbegrenzter ÖPNV-Zuschuss kombinieren lassen, können Arbeitgeber ihren Mitarbeitenden einen höheren Betrag steuerfrei zur Verfügung stellen, als das bei einer vergleichbaren Gehaltserhöhung der Fall wäre. Anbieter von Mobilitätsbudget-Plattformen wie NAVIT arbeiten zudem mit intelligenten Steueralgorithmen, die automatisch die vorteilhafteste Steueroptimierung anwenden.
Ein Mobilitätsbudget gehört in Deutschland für immer mehr Unternehmen zum festen Mobilitätsangebot. Laut Fuhrpark- und Mobilitätsbarometer 2025 des Arval Mobility Observatory haben 36 Prozent der deutschen Unternehmen ein Mobilitätsbudget eingeführt oder zählen es zu ihren wichtigsten Mobilitätsalternativen. 2024 lag dieser Wert noch bei 28 Prozent.
SAP führte 2023 als einer der ersten deutschen Großkonzerne ein Mobilitätsbudget als Alternative zum Dienstwagen ein, nutzbar unter anderem für Bus und Bahn sowie Fernverkehr, Mietwagen, Carsharing, E-Roller und Fahrradreparaturen. Die Deutsche Telekom bietet ein Benefit-Budget, das Mitarbeitende etwa für einen E-Firmenwagen, eine BahnCard oder ein Sabbatical über das Arbeitszeitkonto einsetzen können. Auch die Deutsche Apotheker- und Ärztebank (apoBank) und Babbel setzen auf ein Mobilitätsbudget. Bei der apoBank stieg die Nutzungsrate nach dem Wechsel von Papier-Essensmarken auf über 95 Prozent, gleichzeitig sank der Verwaltungsaufwand von 112 auf neun Personentage pro Jahr.
Was Unternehmen zur Einführung bewegt, zeigt die Arval-Erhebung auch: 88 Prozent der befragten Unternehmen haben eine Mobilitätsstrategie umgesetzt oder planen sie für die nächsten drei Jahre. 53 Prozent verbinden sie mit Nachhaltigkeitszielen, 41 Prozent mit Talentgewinnung und Mitarbeiterbindung. Auch auf Seite der Beschäftigten ist die Bereitschaft da: In einer Befragung von SAP Concur gaben 35 Prozent der Mitarbeitenden in Deutschland an, auf den Dienstwagen zu verzichten, wenn der Arbeitgeber stattdessen Carsharing oder ein flexibles Mobilitätsbudget anbietet.
Für die Umsetzung greifen Unternehmen in der Regel auf spezialisierte Anbieter zurück. Dazu zählen reine Mobilitätsplattformen wie NAVIT, Bonvoyo der Deutschen Bahn oder uRyde und Benefit-Plattformen wie Become1, Probonio oder Spendit, bei denen das Mobilitätsbudget ein Baustein neben anderen Sachbezügen ist. Worin sich die Lösungen unterscheiden, zeigt der Anbietervergleich für Mobilitätsbudgets.
Das Mobilitätsbudget hat sich als steueroptimiertes Instrument für betriebliche Mobilität etabliert. Aus den aktuellen gesetzlichen Rahmenbedingungen ergeben sich neue Möglichkeiten für Arbeitgeber, Mitarbeitende flexibel und kostengünstig zu unterstützen. Zwei Entwicklungen betreffen Unternehmen mit Mobilitätsbudget derzeit besonders: der steigende Preis des Deutschlandtickets und die neuen Regeln für das Laden von E-Dienstwagen zu Hause.
Deutschlandticket-Preiserhöhung
Der Preis für das Deutschlandticket steigt 2027 auf 66,80 Euro. Es ist bereits die dritte Preiserhöhung seit Einführung des Tickets für 49 Euro im Mai 2023. Passt der Arbeitgeber seinen Zuschuss nicht an, steigt mit jeder Erhöhung der Eigenanteil der Mitarbeitenden.
Wie Arbeitgeber auf eine Preiserhöhung reagieren, zeigt eine Auswertung von rund 140 NAVIT-Kunden zum Wechsel von 2025 auf 2026. Rund die Hälfte hat den festen Zuschuss unverändert gelassen, am häufigsten lag er bei 50 Euro. Die Differenz haben die Mitarbeitenden selbst getragen. Gut ein Viertel hat den Zuschuss erhöht, entweder für die ganze Belegschaft oder für einzelne Gruppen. Etwa jedes zehnte Unternehmen hat den Zuschuss nur auf das Minimum angehoben, das für den Jobticket-Rabatt nötig ist. Von den Unternehmen, die das Ticket 2025 komplett übernommen hatten, sind rund 80 Prozent auch 2026 bei der vollen Übernahme geblieben.
Für 2027 bedeutet das konkret: Ein fester Zuschuss von 50 Euro lässt Mitarbeitenden einen Eigenanteil von 13,46 Euro statt bisher 9,85 Euro. Ein Zuschuss, der genau beim bisherigen Minimum von 15,75 Euro liegt, unterschreitet ab Januar die 25-Prozent-Schwelle von 16,70 Euro, und der Jobticket-Rabatt entfällt.
Ein Mobilitätsbudget kann diese Entwicklung abfedern, weil Mitarbeitende es nicht nur für das Deutschlandticket einsetzen. In ländlichen Regionen mit wenig Bus- und Bahnangebot nutzen Mitarbeitende bei steigendem Eigenanteil vermehrt die Tank- und Ladekarte. In Städten ist die Mobilitätskarte beliebt. Damit lassen sich ÖPNV, Sharing und andere Angebote flexibel kombinieren.
Heimladen für E-Dienstwagen
Seit Januar 2026 gelten neue BMF-Vorgaben für die Erstattung von Heimladekosten. Nur noch kWh-genaue Abrechnungen sind steuerfrei erstattungsfähig (§ 3 Nr. 50 EStG). Das stellt Unternehmen vor Herausforderungen. Mit einer digitale Plattform können sie die neuen Anforderungen bei der Abrechnung bewältigen. Beispielsweise ermöglicht NAVIT die automatisierte Erfassung über Wallbox-Daten, mobile Zähler oder Fahrzeug-Apps, womit Unternehmen den Verwaltungsaufwand senken können.
Wichtiger Hinweis: Die steuerliche Behandlung von Mobilitätsbudgets kann sich jederzeit ändern. Unternehmen sollten sich von ihrem Steuerbüro beraten lassen und aktuelle Veröffentlichungen des Bundeministeriums der Finanzen (BMF) beachten.
NAVIT übernimmt keine Haftung für die Richtigkeit der bereitgestellten Informationen. Wir machen darauf aufmerksam, dass die Inhalte auf unserer Webseite lediglich dem unverbindlichen Informationszweck dienen und keine Steuer- oder Rechtsberatung im eigentlichen Sinne darstellen. Die Inhalte können und sollen eine individuelle und verbindliche Steuer- und Rechtsberatung, die auf individuelle Anforderungen eingeht, nicht ersetzen. Alle angebotenen Informationen sind ohne Gewähr auf Richtigkeit und Vollständigkeit.
In einem kurzen 15-Minuten-Gespräch zeigen wir Ihnen:
ROI für Ihre Unternehmensgröße
Das passende Modell für Ihr Unternehmen
Einführung Schritt für Schritt