Auto Abo: Der große Anbieter-Vergleich 2026
Jetzt informieren
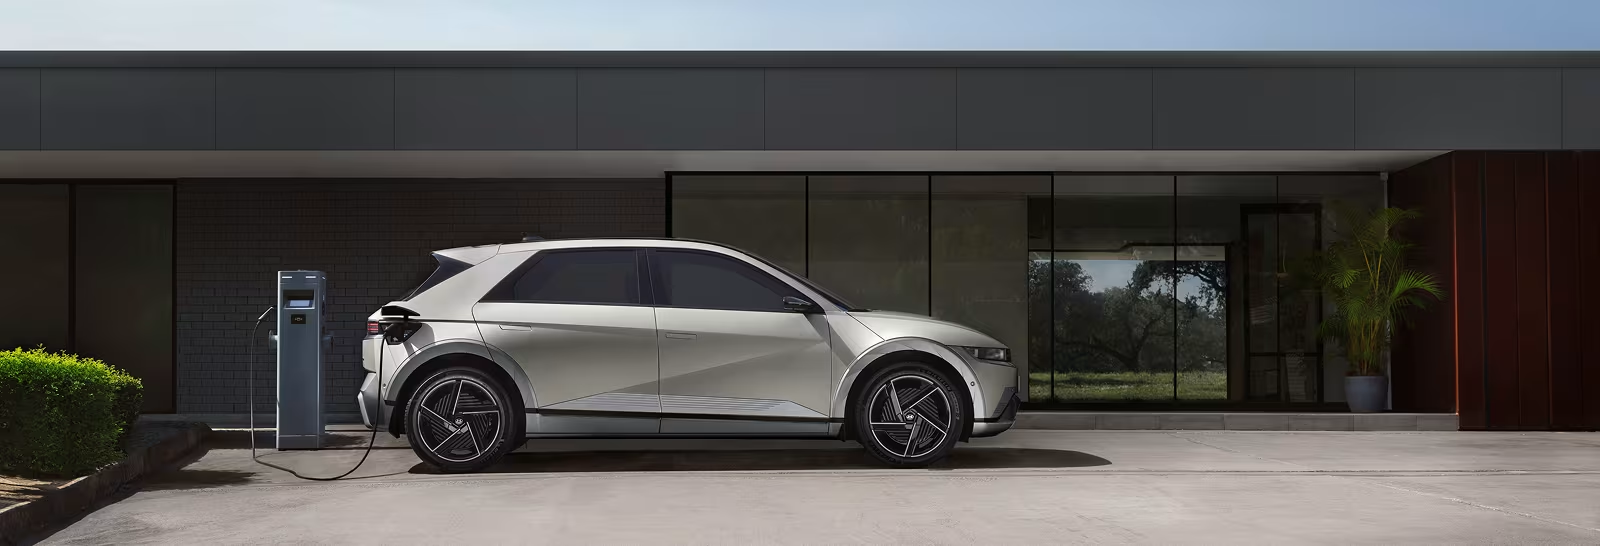
Immer mehr Beschäftigte fahren ein E-Auto, ob als Dienstwagen oder eigenes Auto, und viele Unternehmen möchten ihre Mitarbeitenden beim Thema Laden unterstützen. Doch wie sieht es steuerlich aus, wenn diese Fahrzeuge am Firmenparkplatz oder zuhause geladen werden? Und welche Angebote können Unternehmen ihren Mitarbeitenden bieten, ohne steuerliche Risiken einzugehen?
Dieser Beitrag erklärt die steuerlichen Spielregeln rund ums Laden von E-Autos im Unternehmen und zuhause. Wir geben zudem konkrete Empfehlungen, wie Unternehmen das Thema effizient und rechtssicher gestalten können.
Die steuerliche Behandlung von Ladestrom und Ladeinfrastruktur hängt von zwei Fragen ab: wo geladen wird und wem das Fahrzeug gehört. Die folgende Übersicht fasst die Regeln aus dem Einkommensteuergesetz (EStG) und dem BMF-Schreiben vom 11. November 2025 des Bundesministeriums der Finanzen zusammen.
Laden Mitarbeitende ihr Fahrzeug an einer ortsfesten betrieblichen Einrichtung des Arbeitgebers oder eines verbundenen Unternehmens, beispielsweise eine Ladestation auf dem Firmenparkplatz, ist dieses Angebot nach § 3 Nr. 46 EStG steuerfrei. Das gilt für Dienstwagen und private E-Autos gleichermaßen, sofern der Arbeitgeber den Ladestrom zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt. Eine Gehaltsumwandlung ist hierbei ausgeschlossen. Die Befreiung ist weder auf einen Höchstbetrag noch auf eine Anzahl von Fahrzeugen begrenzt.
Diese Steuerbefreiung greift auch, wenn ein externer Anbieter die Ladesäulen auf dem Betriebsgelände betreibt und der Arbeitgeber die Stromkosten trägt. Sie gilt außerdem für Leiharbeitnehmende beim Entleiher. Nicht begünstigt ist hingegen Ladestrom, den Geschäftsfreunde oder Kunden beziehen.
Wird der Elektrodienstwagen nach der 0,25-Prozent-Regelung versteuert, ist der vom Arbeitgeber gestellte Ladestrom bereits mit dem pauschalen Nutzungswert abgegolten. Die Befreiung nach § 3 Nr. 46 EStG wirkt sich in diesem Fall nicht zusätzlich aus. Praktisch relevant ist sie vor allem für private E-Autos und für Dienstwagen mit Fahrtenbuch.
Umsatzsteuerlich kann kostenlos abgegebener Ladestrom für private Fahrzeuge eine steuerpflichtige unentgeltliche Wertabgabe sein. Diese Frage ist unabhängig von der Lohnsteuer zu prüfen und gehört in die steuerliche Beratung.

Für eine Wallbox am Wohnort der Mitarbeitenden hängt die steuerliche Behandlung davon ab, wem sie gehört. Bleibt der Arbeitgeber Eigentümer und überlässt die Wallbox zur privaten Nutzung, ist das nach § 3 Nr. 46 EStG steuerfrei. Die Befreiung umfasst die gesamte Ladeinfrastruktur samt Zubehör, Installation, Wartung und Vorarbeiten wie dem Verlegen eines Starkstromkabels.
Übereignet der Arbeitgeber die Wallbox oder bezuschusst er Erwerb und Nutzung einer privaten Wallbox, kann er die Lohnsteuer nach § 40 Abs. 2 Satz 1 Nr. 6 EStG pauschal mit 25 % erheben. In beiden Fällen muss der Vorteil zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden, eine Gehaltsumwandlung ist ausgeschlossen.
Häufig übersehen wird oft, dass es sich bei der Ladevorrichtung und dem Ladestrom um steuerlich zwei getrennte Sachverhalte handelt. Auch wenn eine Wallbox steuerfrei überlassen wird, ist der Ladestrom, der darüber fließt, nicht automatisch steuerfrei. Für ihn gelten die Regeln zum Heimladen.
Heimladekosten für einen betrieblichen Dienstwagen kann der Arbeitgeber nach § 3 Nr. 50 EStG als steuerfreien Auslagenersatz erstatten, wenn die geladene Strommenge über einen gesonderten stationären oder mobilen Zähler nachgewiesen ist. Die bisherigen Monatspauschalen von 30 Euro und 70 Euro für Elektroautos sowie 15 Euro und 35 Euro für Plug-in-Hybride waren letztmalig auf Lohnzahlungszeiträume anzuwenden, die vor dem 1. Januar 2026 endeten.
Für den Preis je Kilowattstunde wählen Arbeitgeber und Mitarbeitende einheitlich für das Kalenderjahr zwischen zwei Methoden, entweder dem individuellen Stromtarif inklusive anteiligem Grundpreis oder der Strompreispauschale. Die Pauschale beträgt für 2026 0,34 Euro je nachgewiesener Kilowattstunde. Bei 3.000 kWh im Jahr ergibt das einen steuerfreien Auslagenersatz von höchstens 1.020 Euro.
Welche Zähler zulässig sind, wie die beiden Preismethoden im Vergleich aussehen und wie sich die Erstattung berechnet, erklärt der Leitfaden zum Zuhauseladens von Dienstwagen.
Trägt ein Mitarbeitender die Stromkosten für das Heimladen des Dienstwagens selbst und erhält dafür keine Erstattung, kann er diese Kosten auf den geldwerten Vorteil aus der privaten Dienstwagennutzung anrechnen. Voraussetzung ist ein Nachweis der Kosten. Erstattung und Anrechnung schließen sich aus, dieselben Ladekosten können also nur einmal berücksichtigt werden.

Neue BMF-Regeln kompakt erklärt
Alle Nachweisarten im Überblick
Vorteile durch digitale Prozesse

Anders sieht es aus, wenn der Mitarbeitende sein privates E-Fahrzeug zuhause lädt. Die Stromkosten, die der Arbeitgeber erstatten würde, gelten hier als steuerpflichtiger Arbeitslohn. Für Arbeitgeber bedeutet das, dass sie keine steuerfreien Erstattungen für privates Laden zuhause gewähren können, wenn das Fahrzeug nicht dem Unternehmen gehört.
Wer Mitarbeitende mit privatem E-Auto unterstützen will, hat trotzdem steuerlich günstige Wege. Ladestrom im Betrieb bleibt nach § 3 Nr. 46 EStG steuerfrei, ebenso eine vom Arbeitgeber überlassene Wallbox. Den Strom, der zuhause geladen wird, kann der Arbeitgeber in diesem Fall nur als steuerpflichtigen Arbeitslohn übernehmen.
Steuerfreie Vorteile nach § 3 Nr. 46 EStG, also Ladestrom im Betrieb und die überlassene Wallbox, muss der Arbeitgeber nicht im Lohnkonto aufzeichnen. Für die übrigen Fälle gilt das nicht. Pauschaliert der Arbeitgeber Zuschüsse nach § 40 Abs. 2 Satz 1 Nr. 6 EStG, bestehen Nachweis- und Aufbewahrungspflichten. Für die steuerfreie Erstattung von Heimladekosten nach § 3 Nr. 50 EStG müssen Zählernachweise und Strompreisbelege vorliegen, damit sie bei einer Lohnsteuer-Außenprüfung vorgelegt werden können.
Für Unternehmen lohnt es sich, Lademöglichkeiten im Betrieb zur Verfügung zustellen. Mitarbeitende, auch mit einem privaten E-Auto, können dadurch bei den Ladekosten entlastet werden und für Arbeitgeber ist es steuerlich einfach umsetzbar. Darüber hinaus empfiehlt es sich, eine Wallbox dem Mitarbeitenden zu überlassen, da diese Überlassung steuerfrei ist. Eine Übereignung ist mit 25 Prozent pauschal versteuerbar. Arbeitgeber sollten dabei auf die richtige Vertragsgestaltung achten (keine Gehaltsumwandlung), sodass es später nicht zu Unstimmigkeiten mit dem Mitarbeitenden kommt.
Wollen Arbeitgeber das Heimladen ihrer Dienstwagenberechtigten bezuschussen, geht das nur mit einem kWh-genauen Zählernachweis. Das bedeutet, die alten Pauschalbeträge sollten aus der Car Policy und den Abrechnungsvorlagen gestrichen werden und zudem die neuen Nachweiswege und die Preismethode festgelegt werden. Idealerweise geschieht dies über eine digitale Lösung, um administrativen Aufwand zu vermeiden.
Haben Sie noch Fragen? Sprechen Sie mit unseren Experten und vereinbaren Sie jetzt ein Gespräch. Wir helfen Ihnen gerne weiter.
In einem kurzen 15-Minuten-Gespräch zeigen wir Ihnen:
Was die neuen BMF-Regeln für Sie bedeuten
Welche Nachweisarten zu Ihrer Flotte passen
Wie Sie die Car Policy sauber aufsetzen